文丨罗曾
网传西贝诉罗永浩一案尚未得到官方回应,交个朋友直播间却先被推上了舆论的“被告席”。
9月20日,微博大V“理记”爆料称“西贝起诉了罗永浩,就要开庭了”。西贝创始人贾国龙此前曾连用三个“一定”强调起诉决心,称罗永浩的言论对西贝“伤害很大”。然而就在同一天,交个朋友直播间因一款售价89.9元的“万向轮溜溜凳”被消费者拆解曝光,内部填充发霉木板和废旧海绵,冲上热搜。
一边是创始人的“历史遗留官司”,一边是直播间的“当下品控危机”,交个朋友正面临一场来自舆论与资本市场的双重考验。
诉讼“旧账”未了,品控“新雷”又爆
西贝与罗永浩的恩怨,始于2025年9月罗永浩在微博吐槽西贝“几乎全都是预制菜,还那么贵”。贾国龙随即召开媒体沟通会,坚称“西贝门店100%没有预制菜”,并放出狠话“一定会起诉他”。
这场论战对西贝的打击堪称致命。在此前媒体报道中,贾国龙透露,2025年9月至2026年3月,西贝累计亏损超6亿元,2026年一季度关停102家门店,门店数量从巅峰近400家缩减至约203家。
如今,诉讼消息再起。中华网财经就本次“西贝起诉”一事向交个朋友方面求证,截至发稿,暂未收到回复。
但比诉讼更迫在眉睫的,是消费者手中的那把“拆解刀”。
9月20日,有消费者在社交媒体发布拆解视频,显示其在“交个朋友智能家居爆品榜”购买的“万向轮溜溜凳”内部使用的是发霉木板和废旧海绵。视频迅速引发关注,累计点赞量超10万。更多消费者随后晒出同款拆解视频,产品内部构造高度雷同:木板表面发黑、分布片状霉斑,夹层填充碎粒状再生棉,颜色混杂,底部衬板质地接近硬纸板。
据媒体报道,视频曝光后,供应商曾多次致电消费者要求删除视频,并表示这种做法“是行业里的常规操作”。该产品的实际销售商家为“厦门云栖家具有限公司”,天眼查显示,该公司成立于2026年6月,注册资本仅10万元。

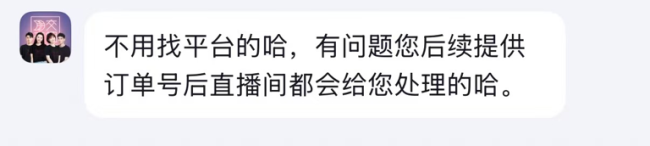
事件发酵后,交个朋友旗下涉事店铺已将该款溜溜凳产品全面下架。交个朋友智能家居爆品榜”客服向中华网财经表示,购买过这款产品的消费者,有售后问题可联系直播间提供订单号,均会进行处理,无需找平台。
这并非交个朋友第一次遭遇选品争议。
2020年11月,“假燕窝事件”爆发,交个朋友直播间销售的“茗挚即食燕窝”宣称“精选马来西亚金丝燕燕窝,含量高达40%”,但实际燕窝含量不足1%,对此罗永浩公开道歉并承诺“退一赔三”,累计赔付超2000万元;2022年3月,“康巴赫蜂窝不粘锅”被大量消费者投诉使用不到一个月即严重粘锅,第三方检测显示产品涂层厚度仅为国家标准的60%;2025年11月,直播间又以注射类医美话术推广“艾丽薇童颜套组”,单链接销售额超2000万元,但该产品在国家药监局无备案信息;进入2026年1月,直播间爆款咖啡被指检出香精,“0添加”宣传与检测结果不符,广西南宁市场监管局已立案调查。
业绩增长背后,光环与阴影
耐人寻味的是,本次溜溜凳的质量舆情,恰在交个朋友交出一份“漂亮”成绩单之后爆发。将时间轴拉长,这家公司的业绩曲线呈现出明显的“前高后低”特征。
2020年4月,罗永浩抖音直播首秀斩获超1.1亿元交易总额,交个朋友一夜成名。此后公司经历了从个人IP到矩阵化运营的蜕变:2021年推出“7×24小时直播”模式,2022年罗永浩淡出管理层、账号更名为“交个朋友直播间”并跨平台布局淘宝直播,2023年完成借壳上市。
期间,财务数据随资产结构变化而剧烈波动。
2021年的世纪睿科时期,该公司尚未装入交个朋友业务,营收仅2.03亿元、股东应占亏损约6162万元;2022年11月交个朋友抖音账号全面并表后,业绩曲线陡然拉升——2023年公司营收突破10.7亿元、经调整净利润达1.8亿元,全年GMV超120亿元。
从亏损到盈利,前后不过两年,但真正的分水岭似乎并非业务内生反转,而是并表这一关键变量。
不过,最新的2026年中期业绩,透露出增长动能减弱的信号。
2026年上半年,公司持续经营业务收入7.71亿元,同比增长24.5%;股东应占溢利8651.8万元,同比增长50.8%,公司在抖音、淘宝等平台运营超过70个矩阵直播间,累计服务消费者超1.5亿人次。
但利润高增长的背面,是GMV的惯性被打破。从2023年全年GMV超120亿元到2025年全年160.2亿元,交个朋友两年间的年均复合增速约15%,但2025年单年增速已从前一年(2024年)的25.7%降至6.23%。自2022年11月直播业务并表以来,2026年上半年GMV更是首次出现半年度同比负增长。
从数据上看,公司出现利润与GMV的“剪刀差”:上半年GMV同比下滑6.5%,但持续经营业务收入依旧同比增长24.5%,利润改善更多来自货币化效率提升,而非交易盘子的扩张。
费用端显示,公司上半年销售开支1.55亿元,与上年同期基本持平;行政开支6441万元,仅增长4.0%。在收入大幅抬升的背景下,两项费用绝对额保持近乎停滞,带动销售、行政费用率同步摊薄。不过,同期毛利率从43.7%微降至42.1%,反映出在收入增长的背后,业务成本结构亦有所变动。公司称,这一变化主要得益于AI直播全链路赋能落地带来的内容、运营效率提升,同时也有多平台垂类矩阵直播间完善的因素。
与此同时,横向对比则揭示出更大的隐忧——同期东方甄选2026财年GMV达102亿元,同比增长17.6%,自营产品GMV占比达52.6%。业内人士称,东方甄选凭借自营供应链构建差异化壁垒,交个朋友仍高度依赖平台流量和品牌方货盘,供应链纵深明显落后。
资本市场的反应更为直接。截至9月18日,交个朋友控股报0.715港元/股,总市值约10.04亿港元。Choice数据显示,2026年以来股价跌幅约34.20%,较7月初的32.43%进一步走阔。(信息来源:公司财报、蓝鲸新闻、天眼查、“交个朋友智能家居爆品榜”客服)